Domain propangasgeräte.de kaufen?
Wir ziehen mit dem Projekt
propangasgeräte.de um.
Sind Sie am Kauf der Domain
propangasgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain propangasgeräte.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
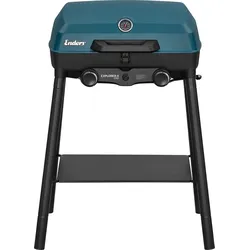
Enders Explorer II Pro Gasgrill / Gaskocher 2-flammig Betrieb mit Gasflasche oder Schraubkartusche 50 mbarExplorer II Pro und Explorer II Pro Caravan – Flexibler Gasgrill mit Wahl des Anschlusses Mit dem Explorer II Pro bringst du dein Outdoor-Cooking auf ein neues Level. Die zwei leistungsstarken Edelstahlbrenner ermöglichen dir vielseitige Zubereitungsmöglichkeiten beim Grillen, Kochen und Backen. Der Grill überzeugt durch seine langlebige Konstruktion aus pulverbeschichtetem Aluguss (Aluminiumguss), die Stabilität mit geringem Gewicht verbindet. Dank steckbarer Beine nutzt du ihn flexibel als Tisch- oder Standgerät. Je nach Variante entscheidest du dich für den klassischen Betrieb mit Gasflasche oder Kartusche oder für den direkten Anschluss an die Gas-Außensteckdose deines Freizeitfahrzeugs. Details: Zwei Edelstahlbrenner für direktes und indirektes Grillen Drei Garfunktionen: Grillen, Kochen und Backen Zweigeteilter Edelstahlrost mit integrierten Flammabdeckungen für gleichmäßige Hitzeverteilung und einfache Reinigung Abnehmbare Edelstahl-Topfroste für sicheres Kochen Großvolumige Garhaube mit integriertem Thermometer Gehäuse und Brennkammer aus pulverbeschichtetem Aluguss (Aluminiumguss) für langlebige Stabilität bei geringem Gewicht Piezo-Zündung Herausnehmbare Fettauffangschale Steckbare Beine zur Nutzung als Tisch- oder Standgerät Technische Daten: Gesamtleistung: 4,4 kW Leistung je Brenner: 2,2 kW Grillfläche: 49 x 32 cm Arbeitshöhe Standgrill: 67 cm Arbeitshöhe Tischgrill: 27 cm Aufbaumaß Standgrill (BxTxH): 60 x 48 x 81 cm Aufbaumaß Tischgrill (BxTxH): 60 x 42 x 39 cm Gewicht: 10 kg Betrieb Explorer II Pro: Gasflasche oder Schraubkartusche Betrieb Explorer II Pro Caravan: Gas-Außensteckdose von Freizeitfahrzeugen Lieferumfang Explorer II Pro oder Explorer II Pro Caravan Zweigeteilter Edelstahlrost Abnehmbare Edelstahl-Topfroste Je nach gewählter Ausführung: 80 cm Schlauch und Gasdruckregler (Explorer II Pro 50 mbar) 150 cm Caravan-Schlauch (Explorer II Pro Caravan 30 mbar)158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GasgrillDer Gasgrill , Technik & Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201806, Produktform: Leinen, Redaktion: Jaeger, Rudolf, Seitenzahl/Blattzahl: 240, Abbildungen: Zahlreiche Farbfotos, Keyword: BBQ; Barbecue; Bratwurst; Burger; GSV; Gasgrill; Genießen; Grillen; Grillforum; Grillrezepte; Grillschule; Grillsportverein; Rezepte; Rudolf Jäger; Steak; Super Bowl; Technik; Wurst, Fachschema: Grillen (Kochen) - Barbecue~Kochen / Grillen~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept), Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit bestimmten Geräten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 261, Breite: 223, Höhe: 25, Gewicht: 1272, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: KROATIEN (HR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **


Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
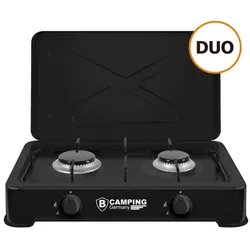
Gaskocher Campingkocher Gasbrenner Outdoor-Gaskocher mit Anschluss-SchlauchDer Gaskocher ist ein vielseitiges Kochgerät, das sich ideal für Campingausflüge, Outdoor-Aktivitäten und Picknicks eignet. Mit seinem robusten Design und dem praktischen Anschluss-Schlauch samt Druckminderer bietet dieser Campingkocher58,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Enders Explorer II Pro Gasgrill / Gaskocher 2-flammig Betrieb mit Gasflasche oder Schraubkartusche 50 mbarExplorer II Pro und Explorer II Pro Caravan – Flexibler Gasgrill mit Wahl des Anschlusses Mit dem Explorer II Pro bringst du dein Outdoor-Cooking auf ein neues Level. Die zwei leistungsstarken Edelstahlbrenner ermöglichen dir vielseitige Zubereitungsmöglichkeiten beim Grillen, Kochen und Backen. Der Grill überzeugt durch seine langlebige Konstruktion aus pulverbeschichtetem Aluguss (Aluminiumguss), die Stabilität mit geringem Gewicht verbindet. Dank steckbarer Beine nutzt du ihn flexibel als Tisch- oder Standgerät. Je nach Variante entscheidest du dich für den klassischen Betrieb mit Gasflasche oder Kartusche oder für den direkten Anschluss an die Gas-Außensteckdose deines Freizeitfahrzeugs. Details: Zwei Edelstahlbrenner für direktes und indirektes Grillen Drei Garfunktionen: Grillen, Kochen und Backen Zweigeteilter Edelstahlrost mit integrierten Flammabdeckungen für gleichmäßige Hitzeverteilung und einfache Reinigung Abnehmbare Edelstahl-Topfroste für sicheres Kochen Großvolumige Garhaube mit integriertem Thermometer Gehäuse und Brennkammer aus pulverbeschichtetem Aluguss (Aluminiumguss) für langlebige Stabilität bei geringem Gewicht Piezo-Zündung Herausnehmbare Fettauffangschale Steckbare Beine zur Nutzung als Tisch- oder Standgerät Technische Daten: Gesamtleistung: 4,4 kW Leistung je Brenner: 2,2 kW Grillfläche: 49 x 32 cm Arbeitshöhe Standgrill: 67 cm Arbeitshöhe Tischgrill: 27 cm Aufbaumaß Standgrill (BxTxH): 60 x 48 x 81 cm Aufbaumaß Tischgrill (BxTxH): 60 x 42 x 39 cm Gewicht: 10 kg Betrieb Explorer II Pro: Gasflasche oder Schraubkartusche Betrieb Explorer II Pro Caravan: Gas-Außensteckdose von Freizeitfahrzeugen Lieferumfang Explorer II Pro oder Explorer II Pro Caravan Zweigeteilter Edelstahlrost Abnehmbare Edelstahl-Topfroste Je nach gewählter Ausführung: 80 cm Schlauch und Gasdruckregler (Explorer II Pro 50 mbar) 150 cm Caravan-Schlauch (Explorer II Pro Caravan 30 mbar)158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GasgrillDer Gasgrill , Technik & Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201806, Produktform: Leinen, Redaktion: Jaeger, Rudolf, Seitenzahl/Blattzahl: 240, Abbildungen: Zahlreiche Farbfotos, Keyword: BBQ; Barbecue; Bratwurst; Burger; GSV; Gasgrill; Genießen; Grillen; Grillforum; Grillrezepte; Grillschule; Grillsportverein; Rezepte; Rudolf Jäger; Steak; Super Bowl; Technik; Wurst, Fachschema: Grillen (Kochen) - Barbecue~Kochen / Grillen~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept), Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit bestimmten Geräten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 261, Breite: 223, Höhe: 25, Gewicht: 1272, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: KROATIEN (HR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rothenberger Industrial 1000004120 Gasbrenner 3.5h inkl. Gasflasche 1St.Ob in der Küche, am Grill, beim Campen oder im Heimwerker-Bereich. Die Anwendungsmöglichkeiten mit diesem kompakten und ergonomischen Gas-Brenner sind vielfältig. Sowohl für den Außenbereich, als auch für gut belüftete Innenbereiche. Wird auch gerne im Küchen-Bereich zur Zubereitung von Gerichten, wie "Crème brûlée" verwendet.19,66 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
A&S polarny Gasherd 4 Brenner Gasofen mit Backofen 800x700x850mm Gaskocherergonomische Knebel Lasergraviertes Bedienfeld hergestellt aus Edelstahl Brennerleistung: 3,5 kW; 5 kW; 7 kW (Doppelkranzbrenner) stabile Topfhalterungen aus Gusseisen Pilotflamme Brennerleistung auf unterster Stufe: etwa 30% der angegebenen Leistung entfernbare Auffangmulde unter den Brennern Kontrollleuchten für Temperatur und Stromversorgung drei Einschübe inklusive einem Rost Backofen, statisch GN 2/1 Ausführung: 4-Brenner (3,5 + 2x5 + 7) 800 x 700 x 850 mm (BxTxH) Leistung (Herd/Ofen): 20,5 / 7 kW Betriebsart (Herd/Ofen): G 20 / 4002399,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.