Domain propangasgeräte.de kaufen?
Wir ziehen mit dem Projekt
propangasgeräte.de um.
Sind Sie am Kauf der Domain
propangasgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain propangasgeräte.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Enders Explorer II Pro Gasgrill / Gaskocher 2-flammig Betrieb mit Gasflasche oder Schraubkartusche 50 mbarExplorer II Pro und Explorer II Pro Caravan – Flexibler Gasgrill mit Wahl des Anschlusses Mit dem Explorer II Pro bringst du dein Outdoor-Cooking auf ein neues Level. Die zwei leistungsstarken Edelstahlbrenner ermöglichen dir vielseitige Zubereitungsmöglichkeiten beim Grillen, Kochen und Backen. Der Grill überzeugt durch seine langlebige Konstruktion aus pulverbeschichtetem Aluguss (Aluminiumguss), die Stabilität mit geringem Gewicht verbindet. Dank steckbarer Beine nutzt du ihn flexibel als Tisch- oder Standgerät. Je nach Variante entscheidest du dich für den klassischen Betrieb mit Gasflasche oder Kartusche oder für den direkten Anschluss an die Gas-Außensteckdose deines Freizeitfahrzeugs. Details: Zwei Edelstahlbrenner für direktes und indirektes Grillen Drei Garfunktionen: Grillen, Kochen und Backen Zweigeteilter Edelstahlrost mit integrierten Flammabdeckungen für gleichmäßige Hitzeverteilung und einfache Reinigung Abnehmbare Edelstahl-Topfroste für sicheres Kochen Großvolumige Garhaube mit integriertem Thermometer Gehäuse und Brennkammer aus pulverbeschichtetem Aluguss (Aluminiumguss) für langlebige Stabilität bei geringem Gewicht Piezo-Zündung Herausnehmbare Fettauffangschale Steckbare Beine zur Nutzung als Tisch- oder Standgerät Technische Daten: Gesamtleistung: 4,4 kW Leistung je Brenner: 2,2 kW Grillfläche: 49 x 32 cm Arbeitshöhe Standgrill: 67 cm Arbeitshöhe Tischgrill: 27 cm Aufbaumaß Standgrill (BxTxH): 60 x 48 x 81 cm Aufbaumaß Tischgrill (BxTxH): 60 x 42 x 39 cm Gewicht: 10 kg Betrieb Explorer II Pro: Gasflasche oder Schraubkartusche Betrieb Explorer II Pro Caravan: Gas-Außensteckdose von Freizeitfahrzeugen Lieferumfang Explorer II Pro oder Explorer II Pro Caravan Zweigeteilter Edelstahlrost Abnehmbare Edelstahl-Topfroste Je nach gewählter Ausführung: 80 cm Schlauch und Gasdruckregler (Explorer II Pro 50 mbar) 150 cm Caravan-Schlauch (Explorer II Pro Caravan 30 mbar)158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GasgrillDer Gasgrill , Technik & Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201806, Produktform: Leinen, Redaktion: Jaeger, Rudolf, Seitenzahl/Blattzahl: 240, Abbildungen: Zahlreiche Farbfotos, Keyword: BBQ; Barbecue; Bratwurst; Burger; GSV; Gasgrill; Genießen; Grillen; Grillforum; Grillrezepte; Grillschule; Grillsportverein; Rezepte; Rudolf Jäger; Steak; Super Bowl; Technik; Wurst, Fachschema: Grillen (Kochen) - Barbecue~Kochen / Grillen~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept), Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit bestimmten Geräten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 261, Breite: 223, Höhe: 25, Gewicht: 1272, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: KROATIEN (HR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Gaskocher Campingkocher Gasbrenner Outdoor-Gaskocher mit Anschluss-SchlauchDer Gaskocher ist ein vielseitiges Kochgerät, das sich ideal für Campingausflüge, Outdoor-Aktivitäten und Picknicks eignet. Mit seinem robusten Design und dem praktischen Anschluss-Schlauch samt Druckminderer bietet dieser Campingkocher58,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
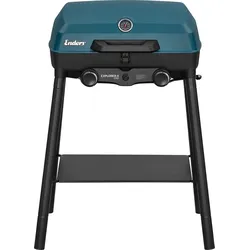
Enders Explorer II Pro Gasgrill / Gaskocher 2-flammig Betrieb mit Gasflasche oder Schraubkartusche 50 mbarExplorer II Pro und Explorer II Pro Caravan – Flexibler Gasgrill mit Wahl des Anschlusses Mit dem Explorer II Pro bringst du dein Outdoor-Cooking auf ein neues Level. Die zwei leistungsstarken Edelstahlbrenner ermöglichen dir vielseitige Zubereitungsmöglichkeiten beim Grillen, Kochen und Backen. Der Grill überzeugt durch seine langlebige Konstruktion aus pulverbeschichtetem Aluguss (Aluminiumguss), die Stabilität mit geringem Gewicht verbindet. Dank steckbarer Beine nutzt du ihn flexibel als Tisch- oder Standgerät. Je nach Variante entscheidest du dich für den klassischen Betrieb mit Gasflasche oder Kartusche oder für den direkten Anschluss an die Gas-Außensteckdose deines Freizeitfahrzeugs. Details: Zwei Edelstahlbrenner für direktes und indirektes Grillen Drei Garfunktionen: Grillen, Kochen und Backen Zweigeteilter Edelstahlrost mit integrierten Flammabdeckungen für gleichmäßige Hitzeverteilung und einfache Reinigung Abnehmbare Edelstahl-Topfroste für sicheres Kochen Großvolumige Garhaube mit integriertem Thermometer Gehäuse und Brennkammer aus pulverbeschichtetem Aluguss (Aluminiumguss) für langlebige Stabilität bei geringem Gewicht Piezo-Zündung Herausnehmbare Fettauffangschale Steckbare Beine zur Nutzung als Tisch- oder Standgerät Technische Daten: Gesamtleistung: 4,4 kW Leistung je Brenner: 2,2 kW Grillfläche: 49 x 32 cm Arbeitshöhe Standgrill: 67 cm Arbeitshöhe Tischgrill: 27 cm Aufbaumaß Standgrill (BxTxH): 60 x 48 x 81 cm Aufbaumaß Tischgrill (BxTxH): 60 x 42 x 39 cm Gewicht: 10 kg Betrieb Explorer II Pro: Gasflasche oder Schraubkartusche Betrieb Explorer II Pro Caravan: Gas-Außensteckdose von Freizeitfahrzeugen Lieferumfang Explorer II Pro oder Explorer II Pro Caravan Zweigeteilter Edelstahlrost Abnehmbare Edelstahl-Topfroste Je nach gewählter Ausführung: 80 cm Schlauch und Gasdruckregler (Explorer II Pro 50 mbar) 150 cm Caravan-Schlauch (Explorer II Pro Caravan 30 mbar)158,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der GasgrillDer Gasgrill , Technik & Rezepte , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201806, Produktform: Leinen, Redaktion: Jaeger, Rudolf, Seitenzahl/Blattzahl: 240, Abbildungen: Zahlreiche Farbfotos, Keyword: BBQ; Barbecue; Bratwurst; Burger; GSV; Gasgrill; Genießen; Grillen; Grillforum; Grillrezepte; Grillschule; Grillsportverein; Rezepte; Rudolf Jäger; Steak; Super Bowl; Technik; Wurst, Fachschema: Grillen (Kochen) - Barbecue~Kochen / Grillen~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept), Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen mit bestimmten Geräten, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 261, Breite: 223, Höhe: 25, Gewicht: 1272, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: KROATIEN (HR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rothenberger Industrial 1000004120 Gasbrenner 3.5h inkl. Gasflasche 1St.Ob in der Küche, am Grill, beim Campen oder im Heimwerker-Bereich. Die Anwendungsmöglichkeiten mit diesem kompakten und ergonomischen Gas-Brenner sind vielfältig. Sowohl für den Außenbereich, als auch für gut belüftete Innenbereiche. Wird auch gerne im Küchen-Bereich zur Zubereitung von Gerichten, wie "Crème brûlée" verwendet.19,66 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.